政策依据:《中华人民共和国增值税法》(2026年施行)/《发票管理办法》第十六条 / 国家税务总局2025年第5号公告
运费照付,票拿不到——这是货运行业每天都在流血的窟窿。
物流企业超过八成合作司机为个体户,运费支出拿不到合规发票,无法成本入账、进项抵扣。灵活用工平台接连被查,老路走不通;金税四期穿透式监管下,白条入账随时触发税务预警。
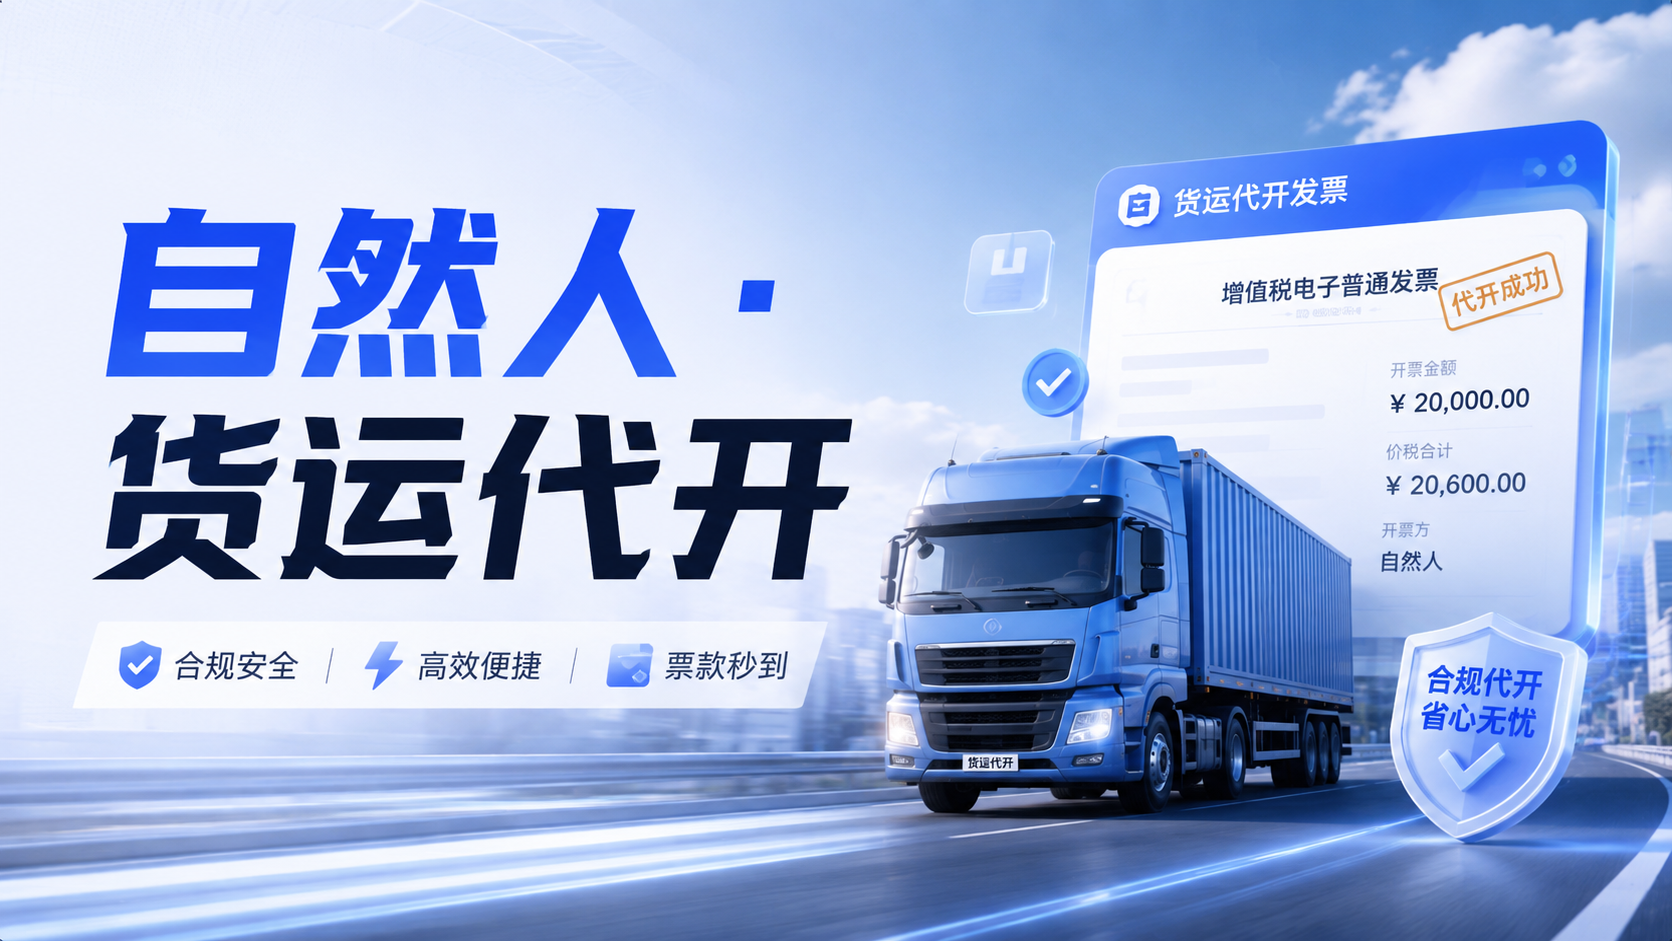
有没有一条路,既拿得到票,又经得起查?有——自然人代开货物运输服务发票。
一句话:让个体司机以自己名义,通过电子税务局直接代开货运发票。
不是灵活用工、不是挂靠公司、不是买票——而是政策本身就支持的合规路径。

政策依据:《发票管理办法》第十六条明确——临时经营的个人可凭书面证明直接向经营地税务机关申请代开发票。
三个典型场景,中了任何一个就该考虑:
场景一:个体司机运费结算。 合作司机超八成是个人或个体户,运费付了、票拿不到,一年上千万运费无票入账,利润被迫虚高。
场景二:灵活用工平台停摆。 此前依赖灵工平台拿票的企业,因平台涉税问题被查,进项票来源断裂,急需合规替代方案。
场景三:金税四期预警压力。 大量现金、私户转账无发票对应,触发物流行业涉税风险预警,面临追缴和罚款。
货运自然人代开的税费规则跟劳务代开有本质区别——核心差异在个税。

⚠️
关键差异:
货运代开的个税「不在代开环节预征」——跟劳务代开「购买方代扣代缴」正好相反。这意味着企业不会因为司机漏报而被追责,但需要关注司机端的申报闭环。
第1步 · 企业端发起
运单批量导入 → 一键生成代开申请 → 短信推送司机
第2步 · 司机端登录
短信链接直达 → 电子税务局登录/注册 → 免下载免跳转
第3步 · 司机端扫脸
上传身份证+驾驶证+行驶证+运输合同 → 一次扫脸核验 → 自动提交税局
第4步 · 审核缴款
税局审核 → 司机收到通知 → 扫码缴纳票面税
第5步 · 开票回传
PDF+OFD+XML三格式发票 + 完税证明 → 自动回传企业系统
全程线上闭环,司机不用跑税局,企业实时收票。
市面上代开方案越来越多,三个标准快速甄别:

方式一:标准对接。 企业业务系统上传运单→生成代开申请→推送司机,司机在标准H5页面完成全流程。接入快、改造量最小。
方式二:嵌入式定制。 嵌入企业现有司机端小程序/应用,司机点「开票」直接调代开接口,不跳出原有应用。一次登录可保活一个月,后续免扫脸——司机配合度最高。
Q1:代开出来的票能不能正常做进项抵扣?
能。自然人通过电子税务局代开的「货物运输服务」发票——普票可作为企业所得税税前扣除凭证,专票可按票面税额正常抵扣进项。《货物运输业小规模纳税人代开增值税专用发票管理办法》对此有明确规定。核心条件就一条:业务真实、五流一致。
Q2:跨省运输场景怎么开票?
向经营地税务机关申请代开——不是司机户籍地,也不是企业注册地,而是运输业务实际发生地。慧穗代开平台内置全国各省市货运征收率与个税申报口径,跨省差异自动适配,无需人工判断。
Q3:个税到底要不要预征?
不在代开环节预征。 这是货运代开跟劳务代开最大的区别——劳务代开由购买方代扣代缴,货运代开按经营所得处理,由自然人自行按季(月)申报。企业不会因司机漏报被连带追责。平台侧会内置申报提醒和协助通道,确保司机端申报闭环不掉链子。
Q4:灵活用工平台倒了之后,存量司机怎么处理?
分两步迁移:第一步,将司机身份信息、历史运单数据从原灵工平台导出;第二步,通过慧穗代开系统批量导入,生成代开申请,司机收到短信后一次扫脸完成实名绑定,后续所有运费直接走自然人代开通道。过渡期不中断开票,不需要司机跑腿。
Q5:跟慧穗现有的什么产品能打通?
自然人代开平台可与慧穗三套核心系统无缝联动:
运费缺票这件事,堵不如疏。
个体司机开不出票、企业拿不到进项——这不是个别现象,是货运行业的系统性问题。灵活用工平台的退场,让自然人代开成为当前政策环境下唯一既合法、又高效、又可规模化复制的最优路径。
三条底线做判断:司机本人开票、电子税务局直连、五流证据链完整。 符合这三条,拿得到票也经得起查。
慧穗自然人代开平台,为货运企业提供从运单到发票的全流程数字通道——合规、高效、经得起核查。
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!


为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!


3000+中大型企业的首选品牌
立即体验