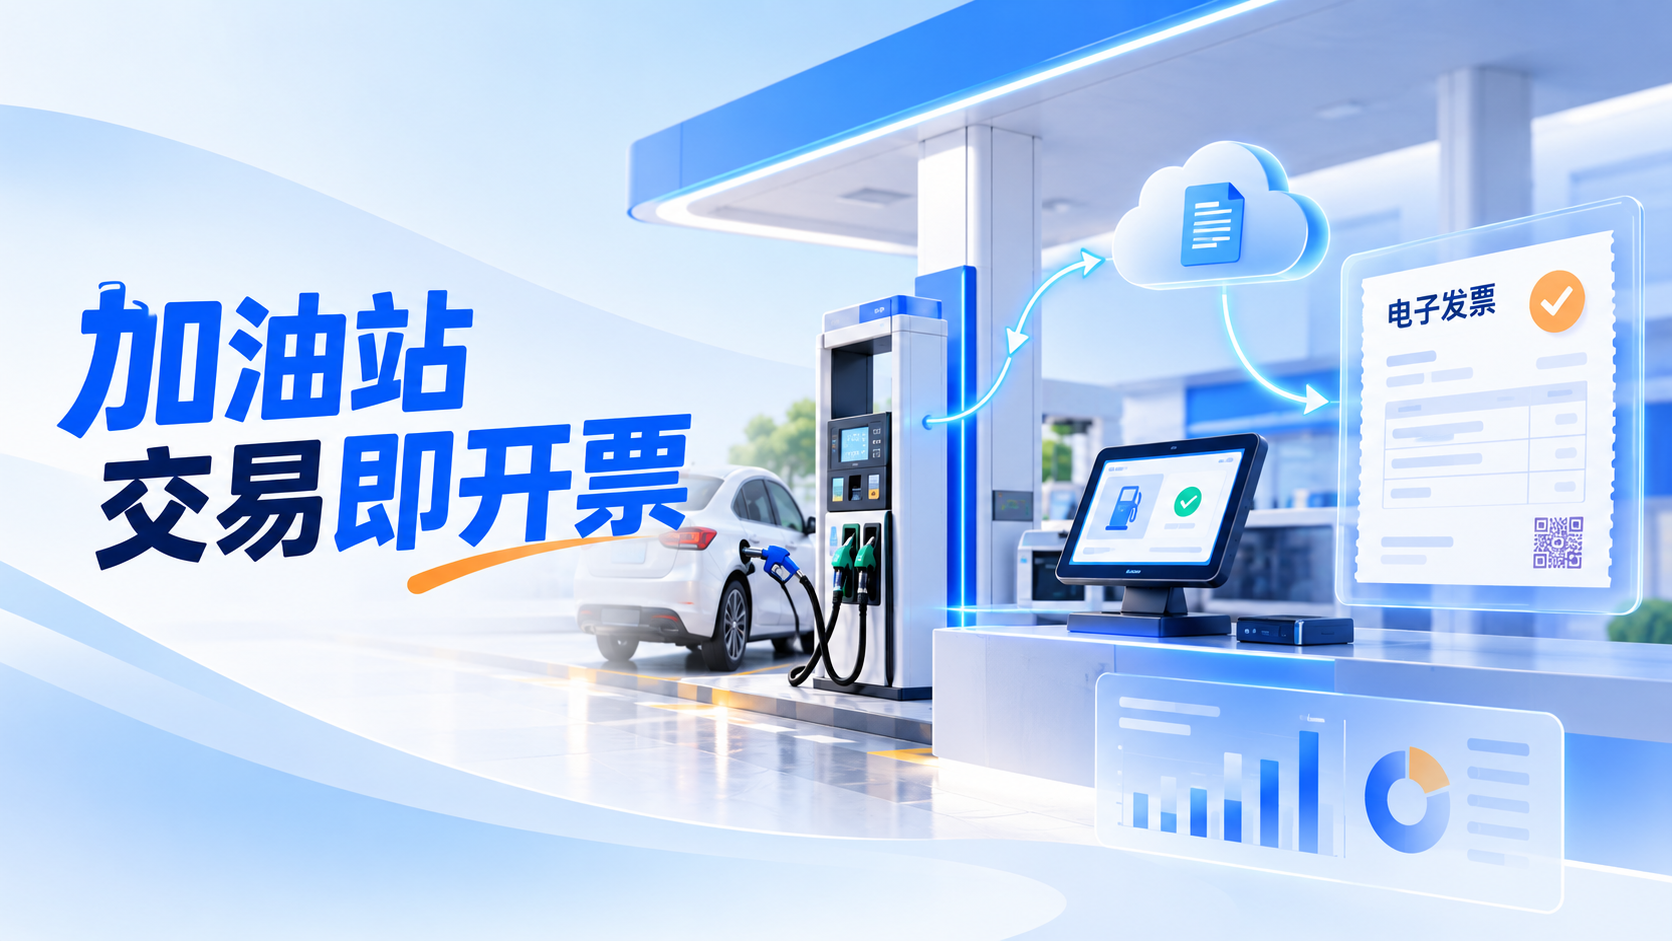
2026年11月1日前,成品油零售加油站应当实现“交易即开票”。国家税务总局公告2026年第11号及配套解读明确,加油站需在过渡期结束前完成系统改造对接,交易完成后按照实际交易数据,通过乐企平台即时向购买方全量开具数电发票。[1][2]
对油站负责人来说,项目需要回答三个问题:现有系统怎么接?日常交易能否完整覆盖?上线后财务如何核对?
对零管、收银和收单系统厂商来说,则要进一步明确:谁提供交易数据,谁确认收款,谁发起开票,开票结果回到哪里。
把交易、收银、开票、归集与对账连起来,才能让即时开票成为稳定的日常业务流程。
项目启动时,先梳理加油机管理、零售管理、收银、支付、会员及加油卡系统。每套系统都要明确供应商、版本、接口能力和改造负责人。
系统盘点建议形成一张协作表:
| 环节 | 要确认的内容 | 交付结果 |
|---|---|---|
| 加油机与交易采集 | 油品、油枪、数量、单价、金额、时间从哪里取得 | 交易数据来源清单 |
| 零管与收银 | 能否关联交易与收款,是否支持接口改造 | 系统改造范围 |
| 支付与加油卡 | 实际使用哪些渠道,充值和消费如何记录 | 支付场景清单 |
| 开票与财务 | 开票主体、抬头来源、结果回写和对账需求 | 开票及台账规则 |
| 项目协作 | 各系统谁负责修改、联调、验收与运维 | 责任人与进度表 |
随后,根据接入条件和改造能力,确定乐企自用或乐企联用方式。
采用联用方式,同样需要完成业务系统对接。官方解读明确,应根据实际情况改造收银系统或者零售管理系统,将加油机报税口、屏显、编码器等产生的交易数据传至联用平台。[2]
因此,改造范围应以现有系统能力和数据取得方式为基础,逐项确认需要调整的软件、接口及设备配置。
同样是支付200元,背后可能是不同油品、不同油枪、不同数量,也可能来自不同站点。
如果各系统只能按金额和时间查找记录,遇到同金额交易、组合支付或重复回调,就容易出现错配。
建议在实施阶段建立统一的业务关联规则,让一笔交易可以追溯到对应的销售明细、收款记录、开票请求及发票结果。已有系统编号不同的,可通过映射关系关联,无需强行替换所有原有编号。
重点核对四组数据:
系统对接时,应将这些字段逐项说明:谁提供、何时传输、如何校验、失败后由谁处理。
例如,支付成功但开票接口超时,应先查询原请求是否已成功开票,再决定是否重试,避免因重复请求产生重复发票。
统一关联规则的价值,是让前台能查票、技术能定位、财务能对账。
微信、支付宝或银行卡支付只是油站交易的一部分。加油卡、现金、赊销、对公转账,以及通过互联网平台完成的交易,都应纳入项目范围。
不同场景的政策要求和系统处理重点如下:
| 场景 | 开票要求 | 系统处理重点 |
|---|---|---|
| 第三方支付 | 交易完成后,通过乐企平台即时开票 | 将收款结果与加油明细关联 |
| 互联网平台支付 | 交易完成后即时开票;平台企业按规定接入乐企并提供联用服务 | 明确平台与油站的数据及开票分工 |
| 加油卡 | 购买方可选择充值时开不征税普通发票,或加油时按规定开票 | 记录所选方式,防止同一对应金额重复开票 |
| 现金、赊销、对公转账等 | 根据实际交易数据,通过乐企平台开票 | 明确交易确认及支付信息录入路径 |
上述要求来自公告及配套解读。[1][2] 具体实施时,以下三类规则应单独验证。
充值时已选择开具不征税普通发票的,对应后续消费不再开票;选择消费时开票的,则应标记充值记录,并关联后续逐笔消费。
测试时,要使用包含充值、连续消费和余额变化的完整样本,检查对应金额是否重复开票、是否遗漏。
现金支付没有线上支付回调,需要在收银或零管系统中明确交易确认路径。
官方解读列举了联用场景下人工补录支付信息的做法。这里补录的是支付信息,销售明细仍需关联实际交易数据。[2]
上线前,应让收银人员实际操作一遍,确认在哪里录入、如何关联、怎样查询开票结果。
车队客户提出月结或汇总开票需求时,应核对购买方身份及付款方式。
官方解读明确,购买方为单位或个体工商户、通过对公账户付款的,可以逐笔即时开票,也可以标注订单后汇总开票;未通过对公账户付款的,应逐笔即时开票。自然人不得汇总开票,也不得开具增值税专用发票。[2]
系统应据此设置订单标记和开票权限,并保留汇总发票对应的交易明细。
开出一张测试票,完成的是基础连通验证。正式营业还会遇到并发、退款、抬头变更、网络中断等情况。
以下是建议纳入项目验收的测试内容:
| 测试场景 | 重点验证 |
|---|---|
| 正常交易 | 销售明细、收款、开票、交付及结果回写是否完整 |
| 不同付款方式 | 线上支付、加油卡、现金、赊销、对公转账是否各有处理路径 |
| 重复请求 | 同一业务请求重复提交时,是否避免重复开票 |
| 接口超时 | 能否查询原请求结果,再按状态处理后续请求 |
| 退款与红冲 | 退款、红字发票和原交易能否关联,处理状态是否同步 |
| 抬头变更与换开 | 申请入口、办理条件、次数限制及原票状态是否正确 |
| 高峰并发 | 多枪、多站点同时交易时,是否出现丢单或错配 |
| 网络中断 | 交易数据是否留存,恢复后能否按确认的应急方案处理 |
| 发票交付失败 | 能否识别开票成功但交付失败,并支持查询和后续处理 |
以上属于实施与验收建议,具体测试要求按接入方案和技术标准确定。
特别要区分三种状态:交易已完成、发票已开具、发票已交付。 三者应分别记录,便于发现流程卡在哪一步。
联调完成后,再进行连续营业演练,覆盖高峰时段、员工换班和日终结算。发现的问题应留下订单、日志、责任人及处理结果,完成修复后再验收。
即时开票上线后,财务应能从台账中看到交易、收款和发票的对应关系,并找到需要处理的差异。
日常核对可围绕四类记录展开:
加油卡充值、消费,以及符合条件的汇总开票,涉及不同业务节点和时间口径。对账规则应明确这些差异,并能解释差额对应的具体记录。
正式上线前,建议完成以下验收:
项目进度可依次设置为“盘点确认、接口改造、联调修复、营业演练、验收上线”。每一阶段都应有可核对的交付物,再根据实际改造工作量倒排时间。
慧穗云加油站交易即开票方案,围绕交易、收银、开票、归集与对账开展系统协同,面向加油站、零管系统厂商及收单系统厂商提供接入服务。
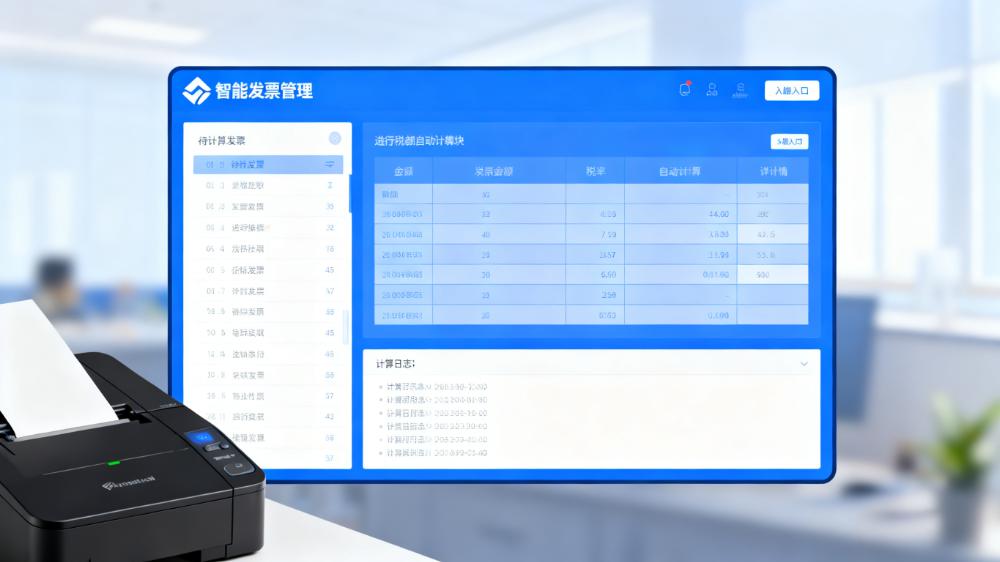
通过标准API,业务系统传递加油交易及相关收款信息,慧穗云衔接乐企开票能力,完成发票开具与交付。方案支持微信支付、支付宝、银联等主流渠道联用,并兼容加油卡、现金及对公转账等业务场景。[3]
在项目分工上:
多站点、多渠道的交易发票数据可统一归集,按站点、日期和支付方式分类汇总,帮助财务开展核对。[4]
对油站,系统协同让客户收票更方便,减少前台与财务之间的信息往返;对系统厂商,标准接口让开票能力融入现有业务产品,便于后续复用和维护。
应先评估现有收银系统和交易数据取得能力。官方解读给出了无零管系统时改造收银系统的示例,包括初始化配置油枪、油品和单价等对应关系。[2]
实施时,应先确认数据能否完整取得,再确定具体改造范围。
官方解读明确,购买方可通过APP、公众号或小程序等线上渠道申请变更抬头,线上仅能申请一次。
普通发票换开增值税专用发票,需要携带购买方营业执照复印件及加盖公章的情况说明线下办理。个人加油卡用户将抬头设为单位的,不得开具或换开增值税专用发票。[2]
前台操作指引和系统入口应分别说明办理条件。
继续检查交易数据来源、付款场景覆盖、加油卡规则、异常处理、发票交付及对账结果。
自动开票是一个环节。验收应沿着真实订单,核对整条业务流程是否完整。
先确认系统数量、接口条件、授权审核、场景规则及联调工作量,再确定排期。
已有标准接口的项目可按接口适配推进;涉及设备适配、多系统改造或复杂加油卡业务的,应单独列出工作量。排期中应保留联调修复、营业演练和验收时间。
慧穗云|让加油交易与开票、归集、对账顺畅衔接
需要评估现有零管、收银或收单系统的接入方案,可向慧穗云提供系统清单、支付方式和站点情况,梳理改造范围与实施分工。
政策依据为国家税务总局公告2026年第11号及配套解读;本文中的数据关联、联调和验收清单为实施建议,具体字段与接口要求以税务机关技术标准及确认的接入方案为准。
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!

3000+中大型企业的首选品牌
立即体验
突破传统模式,步入数字化财税新时代!
提交获取更多优质案例及1V1专属咨询服务