企业做完出口申报后,常会遇到三种情况:有的业务一直没有申报成功,有的申报已被受理却需要补资料,有的同一时期的退税只到账一部分。财务最想知道的是:问题停在哪一步,下一步该找什么资料、由谁处理?
出口业务真实,是申请退(免)税的重要基础;具体能否办理,还要看适用政策、申报凭证、业务数据和审核结果。把“退税慢”作为一个笼统问题,容易把企业内部尚未申报、税务疑点核实和已办结后的到账查询混在一起。
财政部公开数据中,2025年出口货物退增值税、消费税年初预算为19,100亿元,实际决算为21,336.76亿元,完成预算的111.7%;2026年预算为21,450亿元。2026年1—8月,全国出口货物退增值税、消费税16,472亿元,同比增长4.5%。这些数字说明出口退税涉及持续的大规模财政安排,不能把预算数理解为企业退税的固定余额,也不能据此判断某笔退税为何延迟。2025年实际数超过年初预算,就是一个直观例子。财政部2025年决算表|2026年预算表|2026年1—8月财政收支
制度层面,自2015年起,出口退税由中央财政负担;企业的出口退(免)税申报仍由主管税务机关依法办理和审核。资金安排与具体业务审核属于不同问题。企业排查某笔款项时,应从申报和办理状态入手,而不是依据全国预算比例推测原因。国务院关于完善出口退税负担机制有关问题的通知|国家税务总局2026年第5号公告
报关放行和出口退(免)税申报是两个环节。企业先确认该笔业务的出口主体、贸易方式和退(免)税办法,再核对申报所需的报关单、出口发票、购进凭证及相关电子信息是否齐备。对于多主体制造企业,还要确认单据是否归到了正确的申报主体和所属期。
实务中,业务部门说“这批货已经出口”,财务系统里却还缺进项票、报关数据或代理出口证明。此时问题在申报准备,不宜直接归为审核变慢。
建议动作:按报关单号建立待申报台账,标明缺少的凭证、负责补齐的岗位和预计完成时间。先把“未申报”与“已申报未办结”分开统计。
申报数据需要经得起交叉核对。例如,生产企业免抵退税申报明细表的离岸价与报关单不一致时,现行办法要求同时报送《出口货物离岸价差异原因说明表》。对于需要匹配购进凭证的业务,报关单与购进凭证上的商品名称、计量单位原则上应相符;多种零部件合并报关等情形,应按规定说明相关性和折算标准。《出口业务增值税和消费税退(免)税管理办法》第二十一至二十三条
一家企业可能同时使用内部SKU、供应商物料名和报关品名,三套名称各有业务用途。关键是形成稳定的对应关系,能说明数量换算、价格差异和凭证来源。供应商进项发票状态变化,也应及时定位是否涉及已配单或已申报的业务。
建议动作:抽取退税进度最慢的十笔业务,逐笔核对报关单、出口发票、购进凭证、商品名称、计量单位和离岸价;把差异原因与佐证材料放在同一业务记录下。
申报被受理,并不等于已经核准。2026年实施的管理办法明确:税务机关发现申报疑点,可以要求企业提交资料核实,再按结果办理;涉及特定风险情形的出口业务,可暂不办理。供货企业相关购进业务需要核实的,税务机关也可以按规定发函调查。《管理办法》第三十一至三十四条、第五十三条
这一阶段,企业最需要的是能解释业务的证据链:合同、采购与生产资料、报关单、出口发票、运输单据、相关购进凭证以及必要的收汇材料。资料交得多,却无法对应税务机关提出的具体疑点,同样会增加往返沟通。
建议动作:按疑点逐项列明“涉及哪笔业务—问题是什么—由谁提供哪份资料—何时提交”。对正在调查的业务单独跟踪,避免把整个月的未到账金额都归因于同一个问题。
“申报了100万元,只收到其中一部分”,首先要拆开看:这100万元是否来自多个申报批次、多个出口主体或不同退(免)税办法?哪些业务已办结,哪些仍在核实,是否存在需要调整的申报数据?
税务机关对存在疑点的申报数据按核实结果处理;部分业务暂不办理,也不能直接推断其他业务具有相同问题。财务应把申报金额、核准结果和银行到账记录逐批次核对,再就仍未办结的具体业务了解原因。《管理办法》第三十一至三十四条
建议动作:制作“申报批次—申报金额—办理状态—到账金额—差额原因”台账。已核准但未见到账的,核对办理反馈和收款账户信息,并按实际状态向主管税务机关查询。
出口退税的管理并不止于到账。现行办法要求,企业在申报出口退(免)税后十五日内按规定妥善留存购销合同、运输单据及委托报关资料等备案单证,制作目录;除另有规定外,保存期为十年。《管理办法》第四十四至四十六条
收汇也要按业务持续跟踪。对适用范围内的出口货物,原则上应在报关出口之日的次年4月30日前收汇;视同收汇、合同约定较长收款期限等情形有相应条件和举证要求。多数业务在申报时无需同时报送收汇材料,仍须按规定留存备查;特定情形另有报送要求。《管理办法》第四十八至五十一条
建议动作:把备案资料和收汇节点挂到同一笔出口业务上,明确每项资料的提供人。遇到退货、折让、发票状态变化时,能及时找到受影响的申报记录。
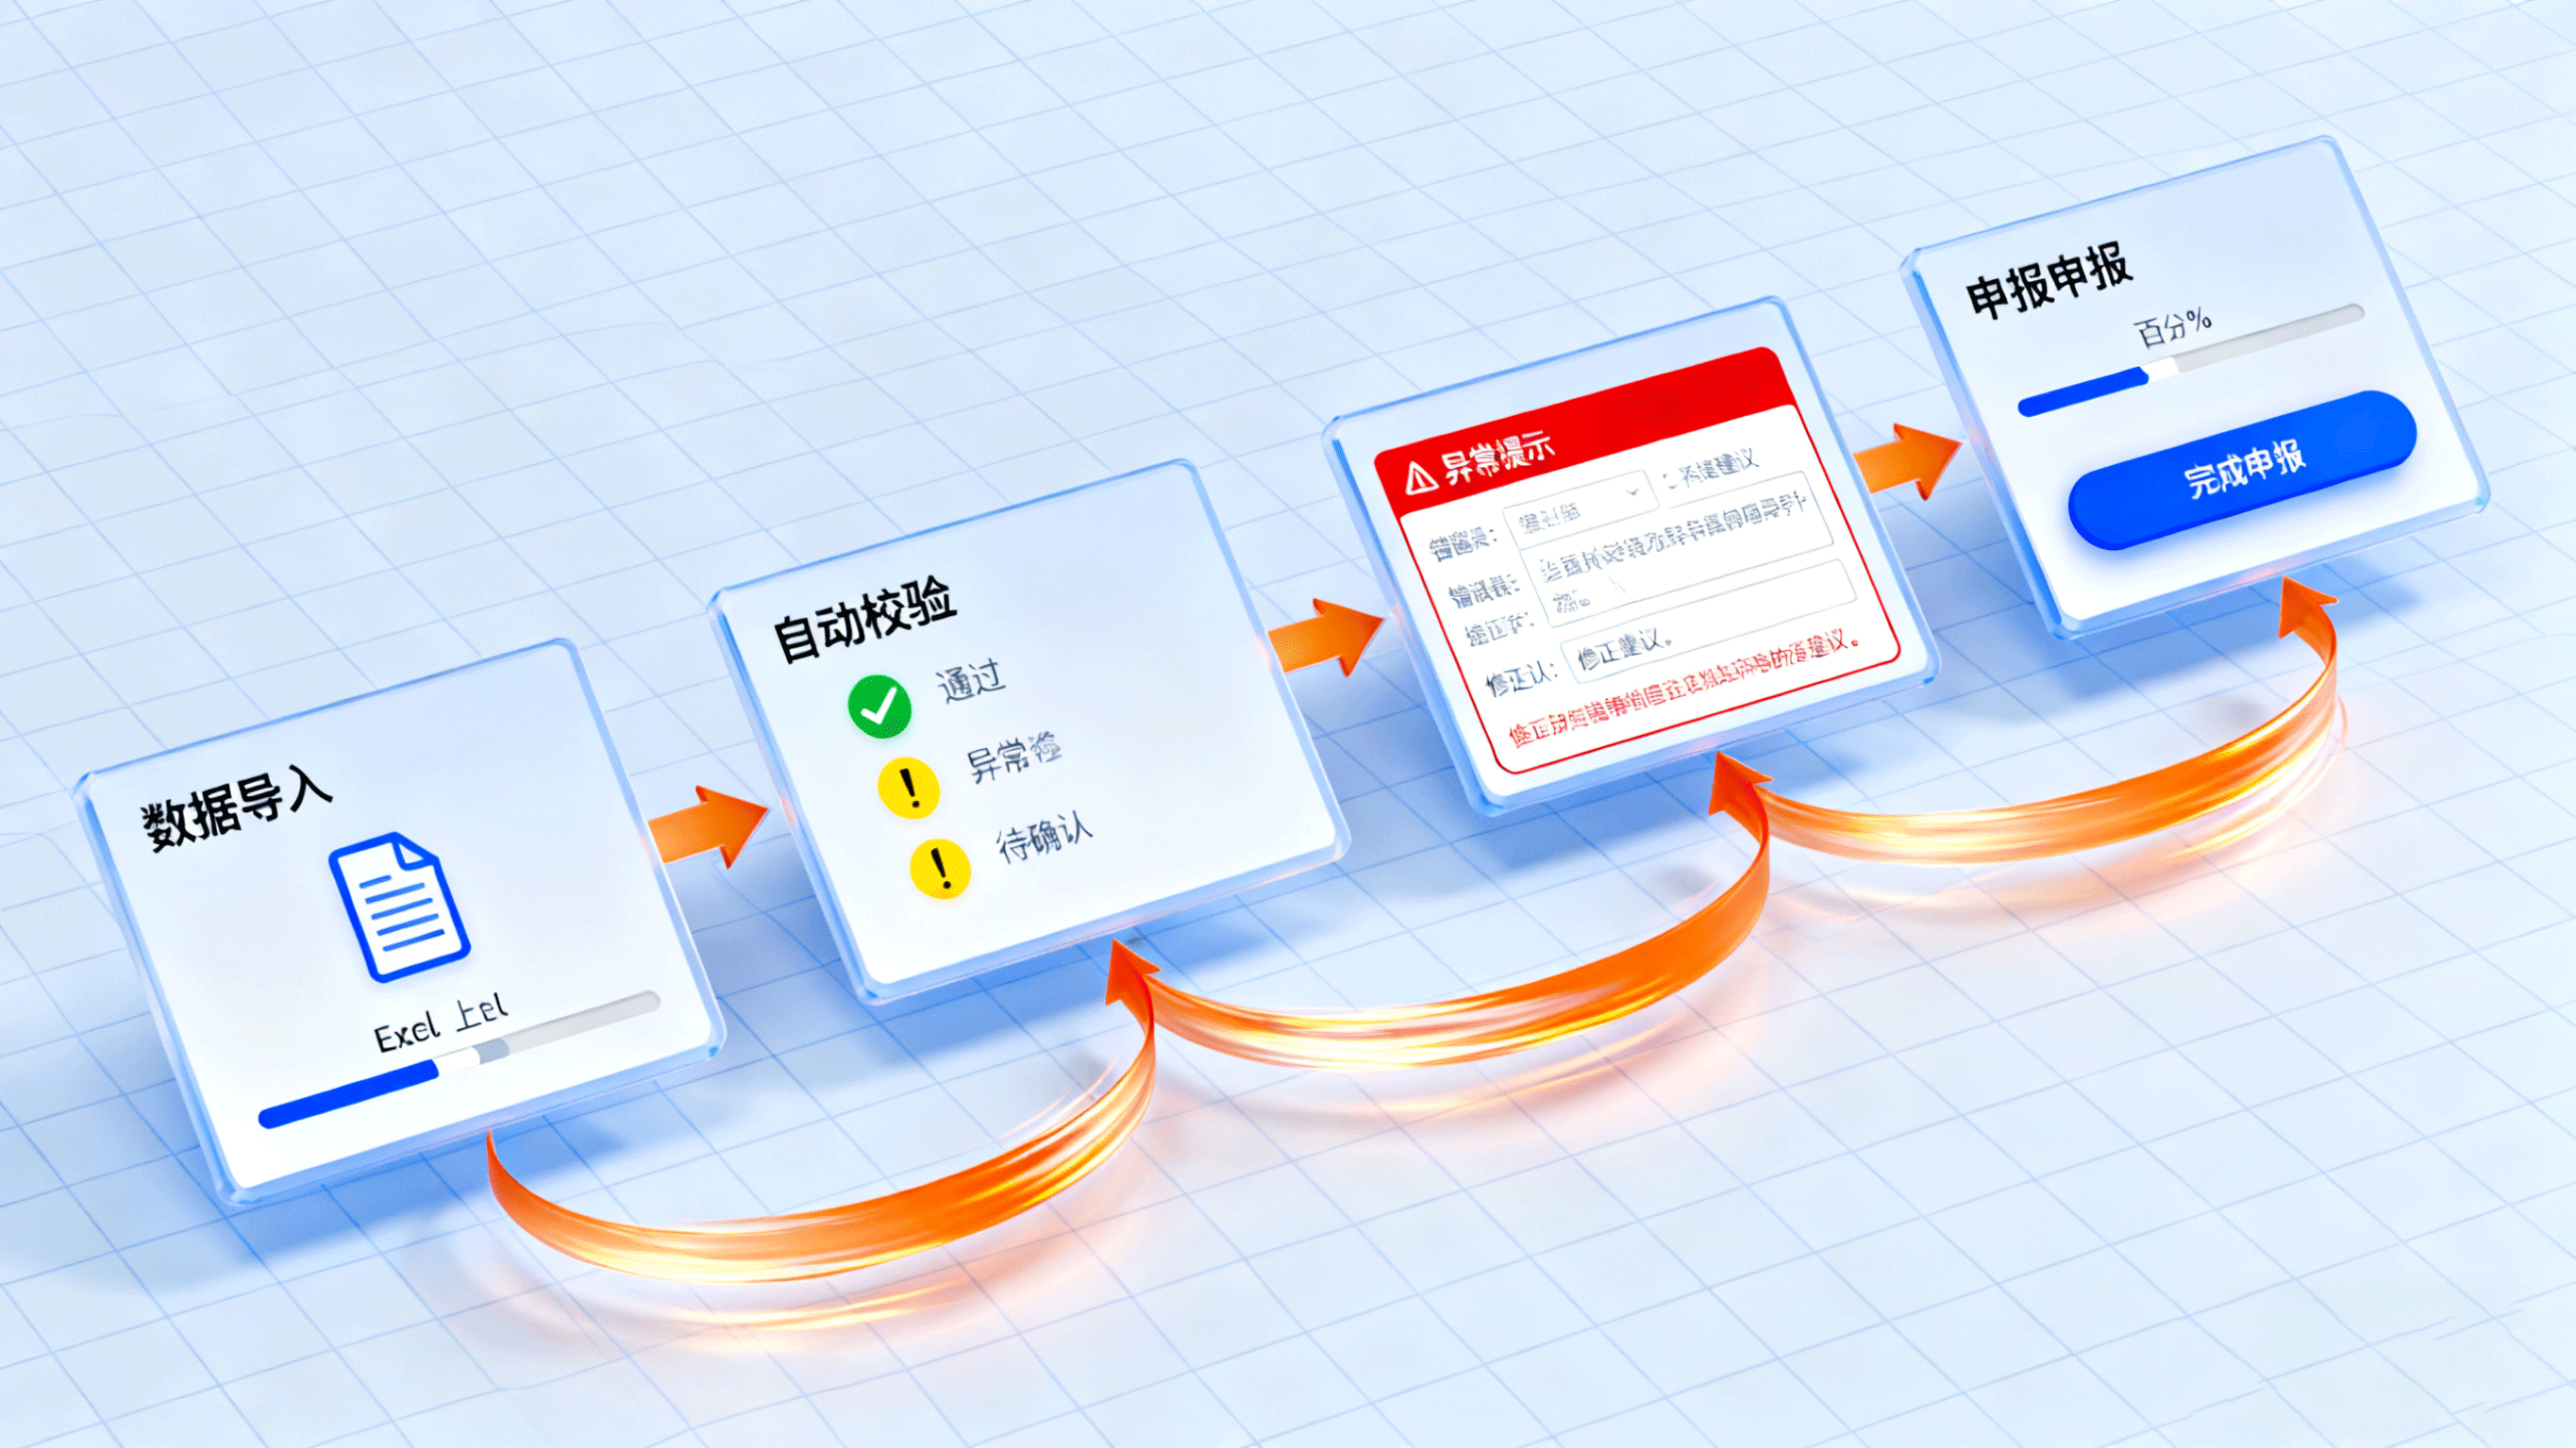
上面五类问题中,企业最能主动改善的是数据采集、单票匹配、异常发现和证据整理。慧穗云出口退税方案将报关单获取、出口开票、进项发票归集、智能配单、批量申报和单证备案衔接起来;对进项发票红冲等异常,可沿匹配关系查找相关报关及申报业务,提前交给财务复核。
以Ulike由莱的出海业务为例,一般贸易出口之外,还涉及货样广告品和修理物品。正常销售、寄样和返修需要分别梳理业务目的与单据规则。系统先识别业务类型,再按相应规则处理和留痕,财务复核时更容易找到差异从哪里产生。
企业可以用最近一个月的真实单据检验方案:从一张报关单能否找到对应开票和申报记录?一张进项票红冲会影响哪些业务?税务机关要求核实某笔出口时,合同、运输和备案资料能否按批次调出?这些问题有明确答案,才说明退税链路真正接上了。
Q:出口退税迟迟未到账,是2026年预算不够了吗?
A:公开预算和全国执行数据无法解释单家企业某笔业务的进度。先确认业务是否已申报、是否受理、是否存在疑点以及是否已核准。2025年实际退税超过年初预算,也说明年初预算数不能当成固定的企业可退余额。
Q:业务真实、报关也完成了,为什么还需要补资料?
A:税务机关核对的是具体申报条件及凭证关系。离岸价、商品名称、计量单位、购进凭证或交易资料有差异时,企业需要按实际情况说明并提供对应材料;疑点核实按税务机关反馈处理。
Q:客户尚未付清货款,就不能申报出口退税吗?
A:不能直接这样判断。应区分申报时的材料报送要求、规定收汇期限及视同收汇等情形。企业要在台账中记录合同收款约定、实际收款和留存材料,并按现行办法处理。
Q:上了系统就能保证退税到账时间吗?
A:系统能改善企业可控的数据准备和异常处理环节。税务审核、疑点核实与最终办理结果,仍以主管税务机关反馈为准。
出口退税进度管理的起点,是把每笔业务的状态说清楚。从“尚未申报”到“正在核实”,再到“已核准、待核对到账”,每一步对应的负责人和资料都不同。企业把这条链建立起来,财务才能更快定位问题,也更从容地承接新增出口业务。
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!
3000+中大型企业的首选品牌
立即体验
突破传统模式,步入数字化财税新时代!
提交获取更多优质案例及1V1专属咨询服务