多法人集团的申报难题,往往发生在填表之前和提交之后:各主体的数据是否齐全,差异是否解释清楚,审核是否完成,申报成功后税款是否扣缴,回执和完税资料能否随时找到。慧穗云批量申报围绕这些问题,建立按纳税主体、税种和所属期运行的集团申报任务体系。
面向制造集团、连锁门店和跨区域经营企业,平台连接现有ERP、报表、发票和业务系统,将数据采集、工作底稿、规则校验、分级审核、申报提交、缴款跟踪及资料归档贯通。总部掌握全集团进度,成员企业核对本户业务,审核人员处理差异,每个征期节点都有责任人与结果依据。
全国统一规范的新电子税务局已将申报和缴款等事项纳入线上办理。[1] 对集团企业而言,新的管理问题是如何把分散在企业内部的发票、账务、合同和税源数据准确带入每个税号的申报任务。
| 集团常见问题 | 慧穗的处理方式 | 财务负责人可看到的结果 |
|---|---|---|
| 各户税种、属期和负责人靠表格维护 | 建立主体台账与征期任务清单 | 哪些户未准备、待审核或已完成 |
| 数据分散在ERP、发票和业务系统 | 按主体归集并生成可追溯底稿 | 申报数据来源及人工调整记录 |
| 税会差异依赖个人经验 | 配置表内表间、票账税和跨期校验规则 | 异常位置、处理人和审核意见 |
| 申报成功与缴款完成混在一起 | 逐户跟踪受理、申报及扣款状态 | 哪些任务还需继续处理 |
| 回执、底稿和完税资料散存 | 按主体、税种和属期归档 | 历史征期可查询、可复盘 |
申报资料留存是日常合规的一部分。《税收征收管理法实施细则》对账簿、报表、完税凭证、发票等涉税资料的保存作出规定。[2]
集团新增主体或税种时,可复用任务、权限、审核和归档框架,再配置该主体的数据来源、适用规则和属地通道。实际申报范围以项目实施方案及税局接入条件为准。
慧穗长期参与制造业和连锁集团的发票、乐企直连、税务共享及出口退税项目,熟悉票据、业务和财务数据进入税务流程前的衔接问题。延锋彼欧、普天铁心、惠耳听力等合作客户体现了慧穗在制造与连锁场景的项目经验;具体批量申报实施内容以对应项目资料为准。
企业可按现有IT环境选择SaaS、接口接入或本地化部署:需要快速统一征期操作的主体可评估SaaS;已建设财务共享或税务平台的集团可评估接口嵌入;对系统部署与数据管理有专门要求的集团可评估本地化。乐企是税务部门面向符合条件企业提供的税企直连服务,是否采用相应能力须结合企业开通情况。[7]
推荐先选取一户业务复杂主体和一户税源相对稳定主体,核验“原始数据—底稿—审核—税局反馈—缴款凭证”是否对得上,再扩大至更多税号。这一过程能同时检验产品、数据接口和双方责任分工。
Q:慧穗会替代现有ERP或财务系统吗?
A:慧穗围绕申报作业连接已有系统,按税号归集数据、生成底稿并管理审核和申报结果;企业仍在原有系统中完成对应的业务和财务处理。
Q:总部能否只看自己负责的主体,子公司能否只处理本户?
A:可按集团组织、纳税主体、税种和角色配置任务及数据权限,具体边界在项目中按企业内控要求确定。
Q:申报完成后,如何发现尚未缴款的企业?
A:申报状态与缴款状态分别跟踪,总部可定位到待缴款、扣款异常和需继续处理的主体。
Q:首次上线应先覆盖全部税种吗?
A:通常先从数据条件较好、申报频率较高的税种与代表性主体开始,跑通完整征期后再扩展税种和组织范围。
如需评估集团多税号批量申报,请提供税号数量、涉及省份与税种、现有ERP和发票系统,以及总部当前最难掌握的征期节点,慧穗可据此安排场景化演示。
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!

为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!

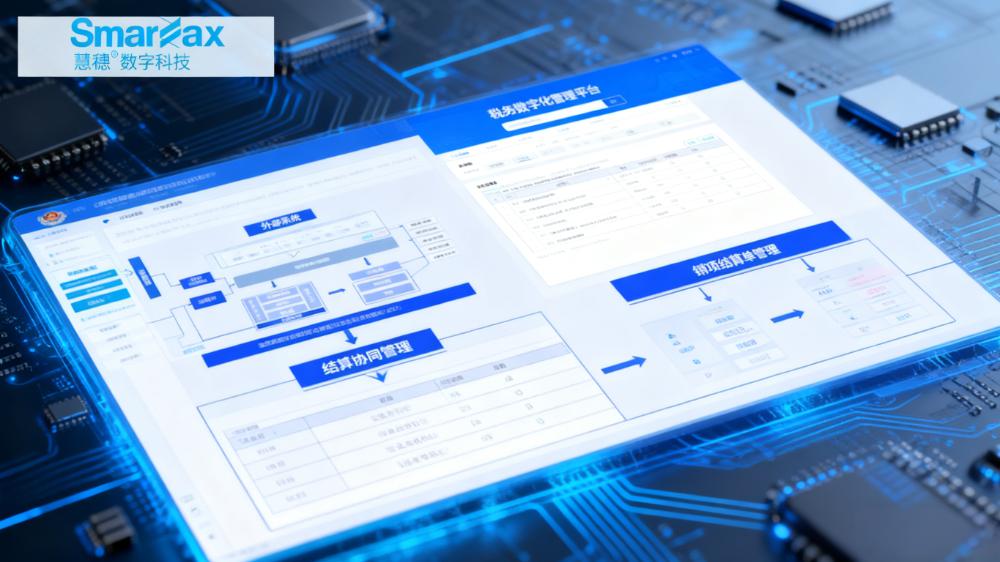
3000+中大型企业的首选品牌
立即体验
突破传统模式,步入数字化财税新时代!
提交获取更多优质案例及1V1专属咨询服务