企业已有ERP、费控或财务共享系统,进项发票却仍要在多个入口之间核对:业务系统知道这笔采购做了什么,税务端记录发票的用途确认,财务还要把处理结果重新登记回台账。勾选接口项目要解决的,就是这三个环节的对应关系。
“勾选认证”是常用搜索说法。数电发票用于申报抵扣等事项时,业务上应按税务机关规定办理用途确认。国家税务总局公告2024年第11号明确了用途确认渠道及数电发票查询、下载、查验等服务。[1] 本文讨论软件厂商和有自研系统的企业,如何围绕这一官方流程设计进项勾选能力。
进项发票归集、查验、用途确认和入账分别处理不同问题:归集解决“取得哪张票”;查验解决“票据信息及状态如何”;用途确认解决“用于哪类税务事项”;入账解决“这张票对应哪笔核算”。把四个状态合并成一个“已处理”,财务就无法判断下一步该做什么。
接口项目开始前,财务和研发应共同确认:
税务端已有批量抵扣勾选能力。接入第三方接口的价值在于业务数据筛选、原系统内操作和处理结果衔接,不能把“可批量”当作独有功能。[2][3]
| 方案 | 适用条件 | 项目验收重点 |
|---|---|---|
| 税务数字账户及增值税发票综合服务平台 | 财务可在官方入口完成勾选,内部系统暂不需要自动回写 | 可勾选范围、批量操作、统计确认、异常票处理 |
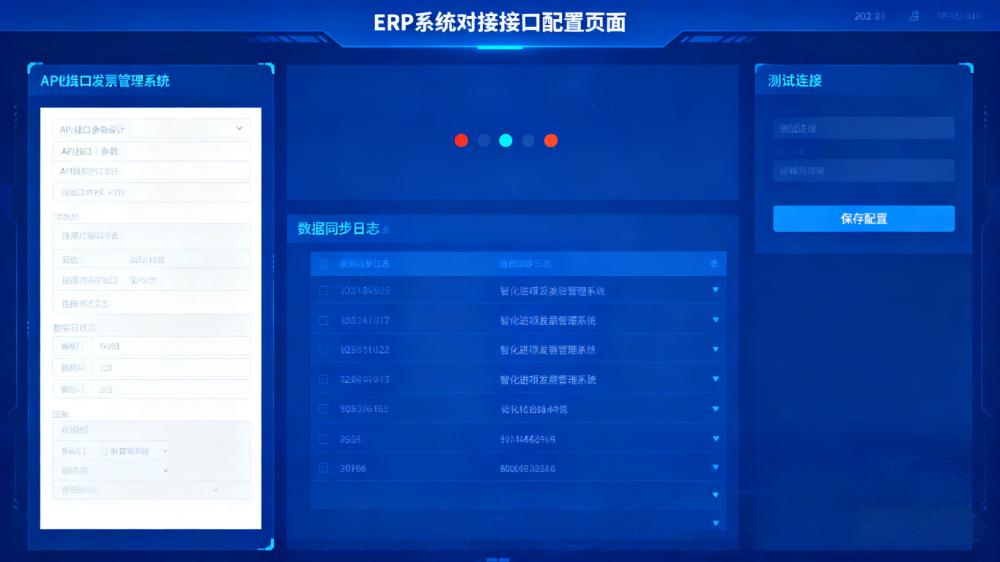
| 慧穗勾选接口 | 软件厂商向终端企业交付进项能力,或企业希望在自研系统中管理待办 | 涉税登录、主体权限、任务状态、结果回写和日志 |
| 独立财税平台 | 企业希望使用现成操作页面,并由该平台承接进项流程 | 与现有ERP、费控和核算系统的数据交换 |
对ERP、OA、费控和行业SaaS厂商,慧穗提供可嵌入的登录组件和进项接口能力。厂商保留原有品牌、页面、客户入口与审批流程,按照终端客户需求接入归集、查验、勾选及状态回写。已有页面的产品可围绕接口设计;项目需要配套操作页面时,再确定页面与接口的交付范围。
归集接口取得结构化数据和适用的PDF、OFD、XML文件,查验接口可按所选能力返回核验结果及对应文件。这些是勾选前后的相关用票能力;具体文件范围按票种、取得渠道和接口文档确认,不把“同时返回三种文件”写成勾选接口的普遍要求。
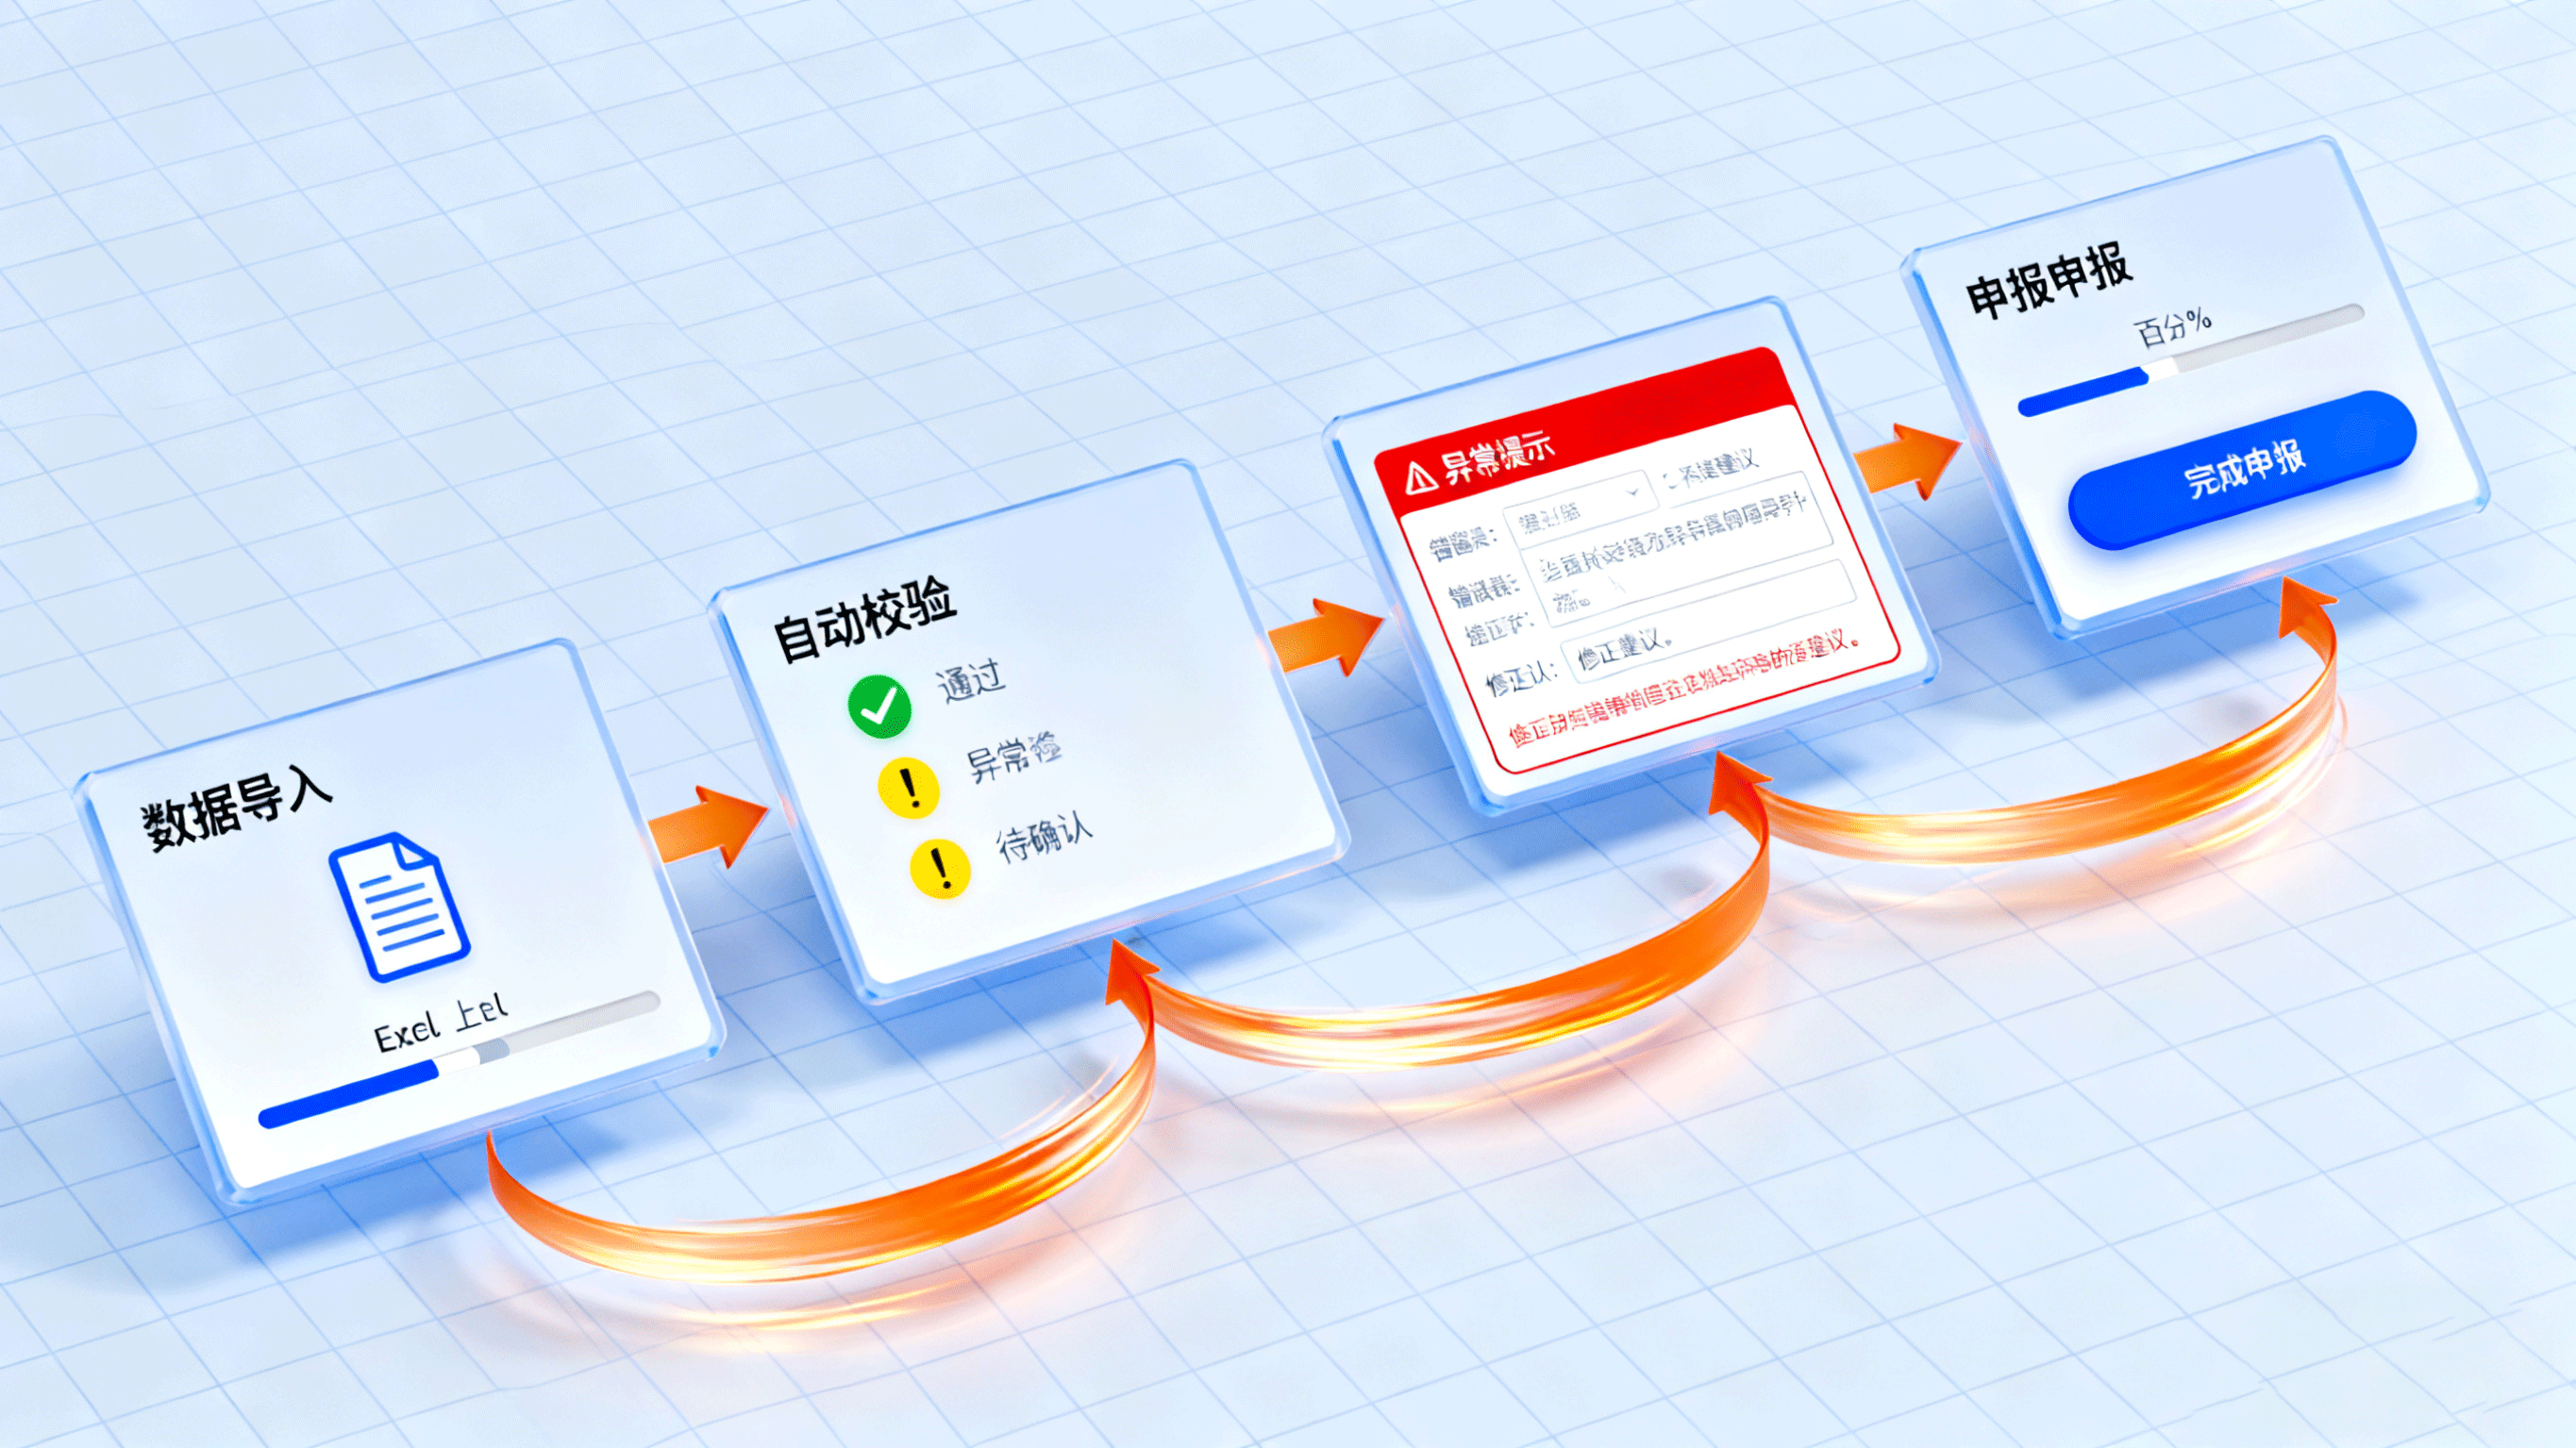
建议选一组真实但已脱敏的进项业务,按以下顺序联调:
验收时至少测试正常票、红冲票、重复票、不抵扣票,以及两个不同纳税主体同时处理的任务。多主体管理意味着集中查看任务和分配权限,各主体的用途确认仍应分别准确归属。
有官方入口即可完成工作的企业,先使用税务数字账户;已有软件、希望让终端客户在原产品处理进项待办的厂商,可评估接口方案;需要直接使用整套操作页面的企业,再看独立平台。选择依据是原有系统和交付流程,而不是没有测试样本的统一评分。
慧穗提供可集成的登录组件,软件厂商可减少这部分页面和交互开发。企业身份核验、主体授权及权限管理仍须按实际业务完成。联调中要验证首次登录、状态失效和主体切换后能否回到原流程。
不能。先区分发票是否存在、状态是否正常、是否符合相应用途,以及哪个纳税主体办理确认。税务机关规定,符合条件的扣税凭证如需用于申报抵扣,应通过税务数字账户或增值税发票综合服务平台确认用途。[1][2]
不等于。财政部、国家档案局对电子会计凭证的合法真实、可靠存储、元数据读取输出、审签程序和防重复入账等有明确要求。文件获取只是后续电子凭证处理的一部分。[4]
将接口版本维护、规则变化响应、故障处理、服务时段和收费范围写入合同与验收方案。没有统一适用于所有服务商的“永久免费升级”规则。
进项勾选接口验收的最后一步,不是开发人员拿到一个成功码,而是财务能在原业务单据中看到:这张票由哪个主体、在哪个所属期、按什么用途处理,税务端结果是什么,失败后从哪里继续处理。把这条链路跑通,才算把勾选能力交付给企业。
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!
为企业提供“票”“税”“风控”管理为一体的智能化财税应用解决方案。让所有企业因为有慧穗的存在,能成为更被认可的公司,企业发展更健康!
3000+中大型企业的首选品牌
立即体验
突破传统模式,步入数字化财税新时代!
提交获取更多优质案例及1V1专属咨询服务